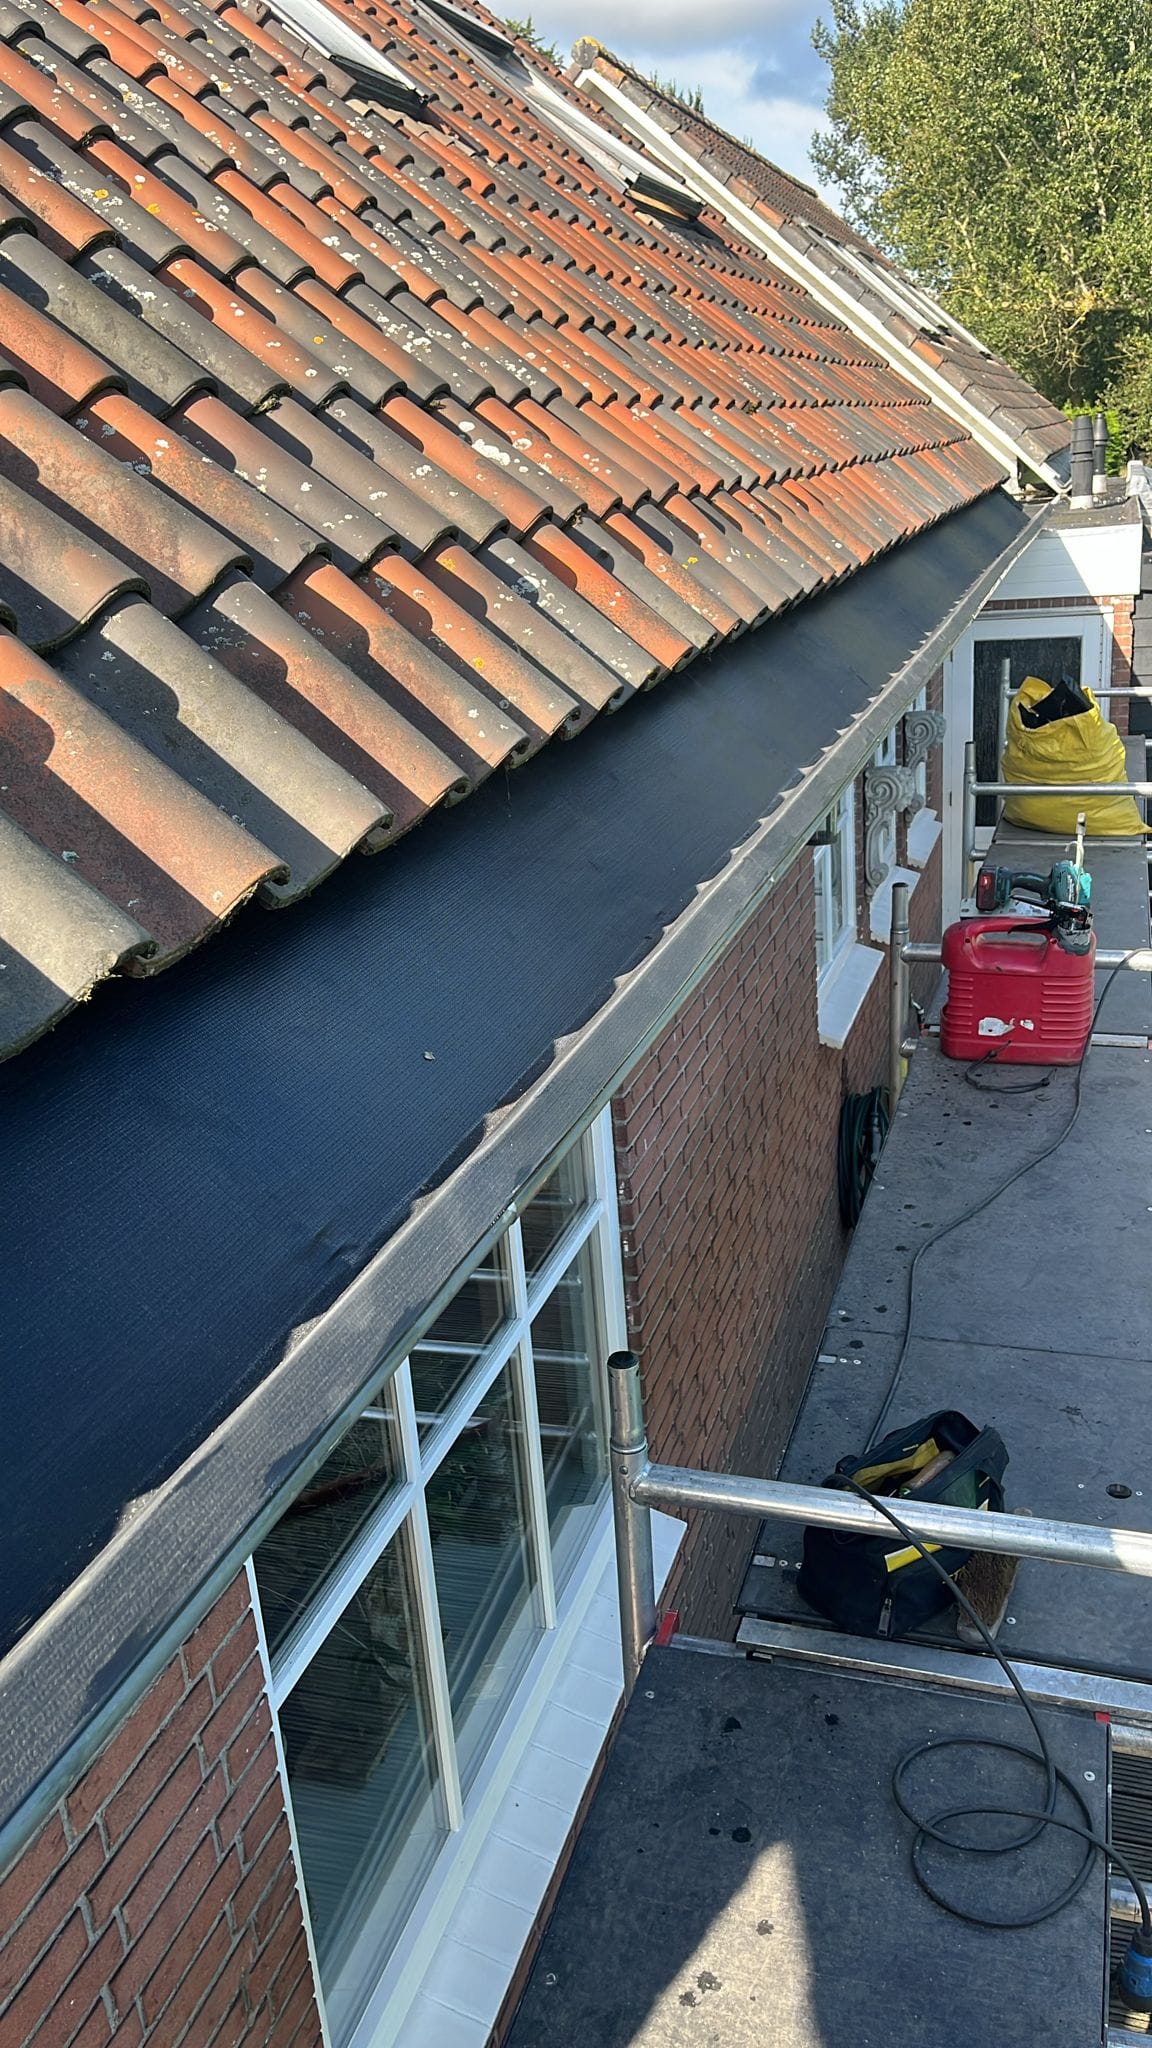
Waterschade door een lekkende dakgoot, wel of niet vergoed door verzekering?

Sinds de natte winters van 2023–2026 is een lekkende of verstopte dakgoot een van de meest voorkomende oorzaken van waterschade in Nederland. Hevige buien, langdurige regen en extreme weersomstandigheden hebben de kwetsbaarheid van slecht onderhouden goten pijnlijk blootgelegd. Maar wie betaalt de rekening wanneer het water eenmaal binnen is? Dit artikel geeft antwoord op de vraag of waterschade door een lekkende dakgoot wordt vergoed door de opstalverzekering of de inboedelverzekering, wanneer wél en wanneer niet en welke kosten voor eigen rekening blijven.

Punten om rekening mee te houden:

👉 De dakgoot zelf en schade aan de gevel, dak en constructie (vaste onderdelen) vallen meestal onder de opstalverzekering. Schade aan losse spullen zoals meubels, elektronica en kleding valt onder de inboedelverzekering. Het gaat er dus om wat er precies beschadigd is.
👉 Waterschade door lekkage aan dakgoten is meestal verzekerd, maar schade door achterstallig onderhoud wordt vaak niet vergoed. De verzekeraar kan een claim afwijzen wanneer aantoonbaar sprake is van slecht onderhoud of een jarenlang verstopte dakgoot.
👉 Kosten voor gevolgschade (natte muren, beschadigde meubels, plafond) worden anders behandeld dan kosten voor herstel van de oorzaak (nieuwe dakgoot, dakbeschot). Die laatste zijn vaak voor eigen rekening.
👉 Bij discussie over dekking of schadehoogte kunnen lezers een onafhankelijke contra expert inschakelen. Dakgoot Renovatie Specialist heeft als technisch partner ervaring met het beperken van gevolgschade in zowel woningen als bedrijfsruimtes.
Waarom een lekkende dakgoot grote waterschade kan geven

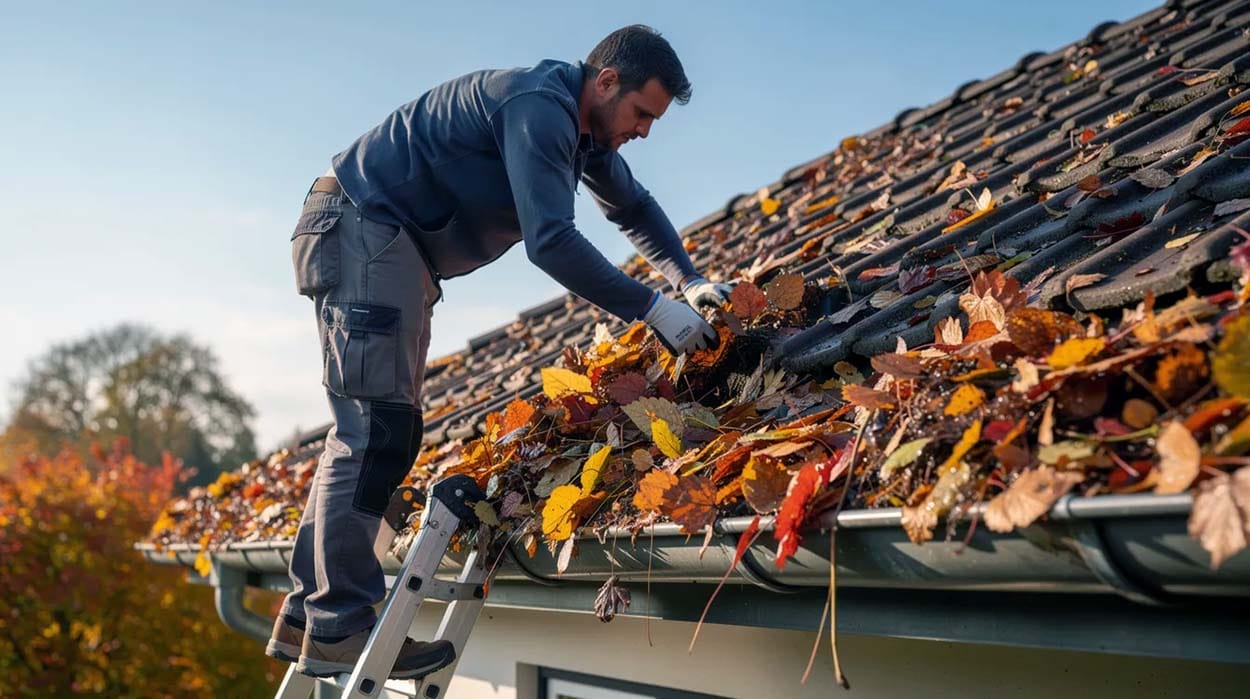
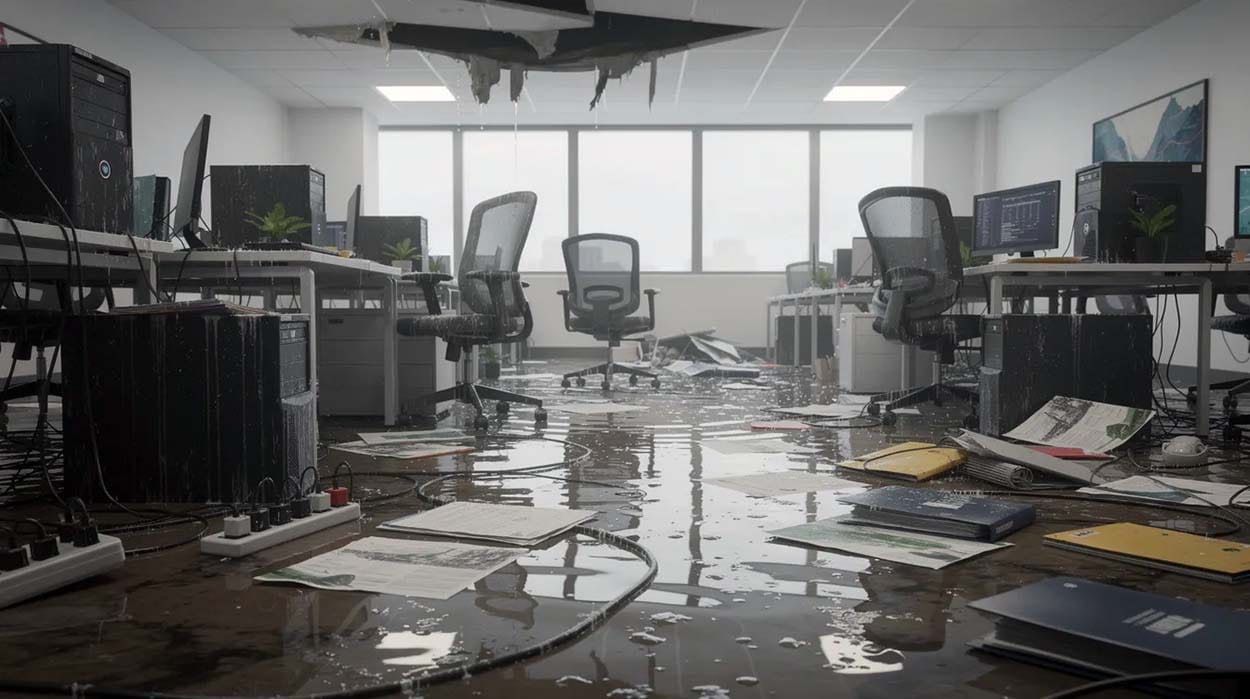
Een simpel lek of een prop bladeren in de dakgoot lijkt onschuldig, maar kan binnen één nacht leiden tot doorlekken van plafonds, schimmel in de muren en schade aan machines en meubels. Verstopte dakgoten kunnen flinke waterschade veroorzaken wanneer het lekkende water urenlang ongehinderd langs gevels en door dakconstructies sijpelt. Denk aan concrete situaties: de hevige buien in de zomers van 2024 en 2025, langdurige regenperiodes in het najaar van 2026, of een combinatie van slagregen en wind waarbij water achter de gevelbekleding slaat. Zowel particuliere woningen als bedrijfsgebouwen zijn kwetsbaar, zeker wanneer goten hoog hangen en lang niet zijn gecontroleerd. Lekkage door een verstopte dakgoot kan aanzienlijke schade veroorzaken voordat iemand het überhaupt opmerkt.

Dakgoot Renovatie Specialist ziet in de praktijk regelmatig wat waterschade betekent voor huizen en bedrijfspanden. Juist daarom geeft dit artikel helder antwoord op de vraag: wordt waterschade door een lekkende dakgoot vergoed, en zo ja, door welke verzekering?

Het verschil tussen opstal- en inboedelverzekering bij waterschade

Het verschil tussen opstal- en inboedelverzekering is bepalend voor welke schade door lekkage wordt vergoed. De vergoeding bij schade hangt af van de polisvoorwaarden, maar de grondlogica is steeds dezelfde.

Opstalverzekering dekt het gebouw zelf: dak, dakgoot, gevel, vloeren, vaste trap, vaste keuken, technische installaties die vastzitten (bijvoorbeeld krachtstroomvoorziening voor bedrijven). De opstalverzekering dekt schade aan vaste woningdelen.

Inboedelverzekering dekt alle spullen die je kunt meenemen: meubels, kleding, elektronica, gereedschap, losse machines, computers, voorraad in stellingen. Een inboedelverzekering dekt schade aan losse spullen. De inboedelverzekering dekt verplaatsbare goederen tegen schade.

Bij waterschade door een dakgoot valt de oorzaak (de lekkende goot) onder opstal, maar de beschadigde spullen vallen onder inboedel. Een doorweekte laminaatvloer geldt doorgaans als inboedel, terwijl een vaste gietvloer vaak als opstal wordt gezien. Voor bedrijfsgebouwen geldt vaak een separate inventaris- of goederenverzekering in plaats van een particuliere inboedelverzekering. De logica blijft wel gelijk: schade aan vaste onderdelen is opstal, schade aan losse inboedel is inventaris.

Wanneer de opstalverzekering waterschade door een lekkende dakgoot vergoedt

De dakgoot en het dak behoren tot het gebouw en vallen dus onder de opstalverzekering, mits er geen sprake is van uitgesloten oorzaken. Waterschade door lekkage aan het dak is verzekerd wanneer de schade is veroorzaakt door een plotselinge en onvoorziene gebeurtenis. Waterschade door hevige neerslag is vaak gedekt.

Typische verzekerde scenario’s:

✅ Plotselinge schade door een flinke regenbui of storm, bijvoorbeeld een zware bui in augustus 2025 waardoor de goot losscheurt of overloopt.
✅ Schade door een gescheurde soldeernaad of kapot hoekstuk dat recent is ontstaan.
✅ Schade na stormschade waarbij takken de goot beschadigen.
✅ Schade door plotselinge leidingbreuken is meestal wel verzekerd, net als een kapotte leiding in de regenpijp die plotseling breekt.

Kosten die de opstalverzekering meestal vergoed:

✅ Herstel van pleisterwerk, schilderwerk van muren en plafond
✅ Drogen van constructie (inclusief huur van bouwdrogers)
✅ Herstel van dakbeschot, isolatie en binnenwanden
✅ Opnieuw afwerken van beschadigde muren en vloeren

Het begrip “dak verzekerd” heeft meestal betrekking op gevolgschade: natte plekken, schimmel en houtrot die zijn ontstaan doordat water via de lekkende dakgoot naar binnen is getrokken. Controleer je polisvoorwaarden op het onderscheid tussen standaard, extra uitgebreid en allrisk dekkingen, want verzekeraars kunnen verschillende definities en uitsluitingen hanteren.

Wanneer de inboedelverzekering uitkeert bij waterschade door de dakgoot

De inboedelverzekering vergoedt niet de dakgoot zelf, maar wél de beschadigde spullen die nat of onherstelbaar beschadigd zijn geraakt door het binnenstromende water. Waterschade aan inboedel wordt vaak vergoed bij onverwachte schade.

Voorbeelden van schade die onder de inboedel valt:

✔ Doorweekte bank, kasten, gordijnen
✔ Beschadigde vloerbedekking, losse parketdelen of kliklaminaat
✔ Kapotte elektronica zoals TV, pc’s, meetapparatuur en industriële laptops in een werkplaats
✔ Roest en defecten aan machines, handgereedschap of opslagrekken

De inboedelverzekeraar kijkt niet naar de nieuwwaarde maar naar de dagwaarde, afhankelijk van de leeftijd van de spullen. Voorbeeld: een bank uit 2021 wordt bij schade in 2026 niet als nieuw vergoed – de verzekeraar past slijtage en afschrijving toe, waardoor de vergoeding vaak flink lager uitvalt dan de oorspronkelijke aankoopprijs.
De verzekeraar verwacht ook bewijs: maak duidelijke foto’s van de lekkage, de defecte dakgoot en de natte spullen. Bewaar aankoopbewijzen en serienummers, zeker bij kostbare toestellen. Documentatie van schade is essentieel voor een claim. Voor zakelijke inventaris is soms een specifieke bedrijfsverzekering nodig. Ondernemers moeten dit controleren als zij dure apparatuur in hun pand hebben staan.

Situaties waarin waterschade door een lekkende dakgoot níet wordt vergoed

Veel afwijzingen hebben te maken met verwijten van achterstallig onderhoud, geleidelijke schade of verkeerd gebruik. Juist hier ontstaat vaak discussie met de verzekeraar. Schade door achterstallig onderhoud wordt meestal niet vergoed en waterschade door geleidelijke lekkage kan uitgesloten zijn.

Typische uitgesloten gevallen:

❌ Jarenlang niet schoongemaakte of verstopte dakgoot (bladeren, mos, vogelnesten) waarbij al veel eerder signalen waren, zoals overlopende goten
❌ Zichtbare slijtage, roestgaten of doorgezakte goot waar niets aan is gedaan – kleine scheurtjes die uitgroeien tot grote scheuren
❌ Duidelijke waarschuwingen genegeerd, zoals eerdere kleine lekkages die niet zijn verholpen

De verzekeraar kan stellen dat de schade voorzienbaar was en dat de oorzaak van de schade onvoldoende onderhoud is. In dat geval kunnen zowel opstal- als inboedelverzekeraar een claim afwijzen. Constructiefouten (bijvoorbeeld verkeerd aangebrachte goot of foutief afschot) vallen niet onder de woonhuisverzekering maar onder aansprakelijkheid van de aannemer.

Let op: schade door openstaande ramen of deuren tijdens regen, lekkage via zelfgebouwde noodvoorzieningen of lekkage tijdens verbouwingen kan expliciet zijn uitgesloten. Overstroming door dijkdoorbraak is meestal ook uitgesloten. Lees deze clausules goed na in je polisvoorwaarden.

Rol van achterstallig onderhoud en de bewijslast van de verzekeraar

Verzekeraars wijzen vaak naar achterstallig onderhoud, zeker bij oudere woningen waar zinken goten na 25–30 jaar slijtage vertonen. Een dakgoot gaat gemiddeld twintig jaar mee, dus bij oudere exemplaren ligt de bewijslast gevoelig. Niet elke verstopte dakgoot betekent automatisch dat er geen dekking is. De verzekeraar moet aantonen dat het gebrek aan onderhoud direct de oorzaak of verergering van de schade is. Achterstallig onderhoud kan leiden tot afwijzing van schadeclaims, maar verzekeraars eisen vaak bewijs van onderhoud bij schadeclaims – en andersom kunt u als eigenaar aantonen dat u wél hebt onderhouden.

Documenteer uw onderhoud: noteer wanneer de goten zijn schoongemaakt, bewaar facturen van onderhoudsbedrijven, maak foto’s voor en na. In de Kifid-uitspraak GC 2025-0953 werd een claim van ruim €20.000 afgewezen omdat plafonds al zichtbaar beschimmeld waren en de lekkage ontdekt werd nadat deze al langere tijd bestond. Bij discussies over onderhoud en oorzaak wordt vaak een onafhankelijke contra expert ingeschakeld om de technische staat van de dakgoot objectief vast te leggen.

Wat als de schade (gedeeltelijk) wordt afgewezen? Contra-expertise en je rechten

Bij behoorlijke waterschade – bijvoorbeeld boven €5.000 aan herstelkosten – komen discussies met de verzekeraar vaker voor. Een contra expert is een onafhankelijke schade-expert die in opdracht van de verzekerde werkt en de schade opnieuw beoordeelt. Volgens artikel 7:959 BW moet de verzekeraar de redelijke kosten van contra-expertise vergoeden, zolang er een geldige polis is en het om een mogelijk gedekte gebeurtenis gaat. Concreet rekenvoorbeeld: de verzekeraar biedt €1.750 voor waterschade in de woonkamer. Na inschakelen van een contra expert en volledige opname van verborgen schade (isolatie, balken, plinten) stijgt de vergoeding naar circa €4.000.

Bij twijfel:

• Laat het afwijzings- of schadevoorstel schriftelijk motiveren
• Verzamel zelf duidelijke foto’s, rapporten van een reparateur en datumoverzichten van lekkages
• Ga pas akkoord nadat duidelijk is wat er wel en niet wordt vergoed

Welke kosten blijven vaak voor eigen rekening als de verzekering niet (volledig) dekt?

Zelfs bij een goede verzekering zijn er kosten die buiten de dekking vallen, zeker als de oorzaak van de schade in slecht onderhoud ligt. Daardoor ontstaat soms een fors gat tussen verwachte en werkelijke vergoeding. Typische posten voor eigen rekening zijn het volledig vervangen van een oude dakgoot (materiaal en arbeid), zeker wanneer de verzekeraar alleen gevolgschade aan de binnenzijde vergoedt. Ook structurele aanpassingen zoals extra afvoeren, grotere goten of verbeterde hemelwaterafvoer vallen vaak buiten de dekking.

Hetzelfde geldt voor schilderwerk aan kozijnen en boeidelen dat al in slechte staat verkeerde vóór de waterschade. Indicatieve kosten in 2026: lekdetectie kost circa € 450–€ 500 excl. btw; plafondherstel in een woonkamer kan €1.000–€3.000 bedragen; bouwdrogers huren voor 1–2 weken kost al snel €200–€500 extra. Verborgen nevenkosten lopen snel op: tijdelijke opslag van meubels en apparatuur, productiestilstand in een werkplaats, of huur van vervangende ruimte. Beoordeel een verzekering daarom niet alleen op premie, maar vooral op concrete dekkingen, uitsluitingen, eigen risico’s en service bij schadeherstel.

Dakgoot renovatie Almelo

Praktisch stappenplan bij lekkage door een kapotte of verstopte dakgoot

Zodra je een vochtplek of lekkage ontdekt, handel dan snel. Bij waterschade moet de schade zo snel mogelijk worden gemeld. Dit stappenplan helpt je goed voorbereid te zijn.

Stap 1 – Beperk directe schade
Zet emmers neer, bescherm vloer en meubels met een plastic zeil of handdoeken. Verplaats kostbare spullen zoals elektronica, instrumenten of precisie-machines naar een droge ruimte en schakel indien nodig elektriciteit uit om verdere schade te voorkomen.

Stap 2 – Documenteer alles
Maak foto’s en video’s van vochtplekken, de lekkende goot, verstopte regenpijpen en de binnen- en buitenzijde van de gevel. Noteer de datum, tijd en weersomstandigheden (bijvoorbeeld: zware bui op 12 september 2026) en bewaar altijd facturen van eerder onderhoud of recente reparaties.

Stap 3 – Laat de oorzaak beoordelen
Bel ons om de dakgoot, het dak en de aansluitingen grondig te controleren. Wij geven altijd een schriftelijke rapportage waarin eerlijk wordt aangegeven of de schade het gevolg is van slijtage of van nalatig onderhoud. Wij kunnen de dakgoot provisorisch repareren wanneer er snel meer regen wordt verwacht, zodat er geen verdere schade bijkomt.

Stap 4 – Meld de schade bij de juiste verzekering
Contacteer zowel opstal- als inboedelverzekeraar en vermeld dat het om schade door lekkende dakgoot gaat. Stuur foto’s, rapporten en een eerste schatting van de schade direct mee. Wacht indien mogelijk altijd met definitieve herstelwerkzaamheden tot de schade volledig is opgenomen.

Stap 5 – Overweeg contra-expertise
Vooral wanneer er discussie is over achterstallig onderhoud of wanneer de eerste schadeschatting erg laag lijkt is een tweede, externe beoordeling aan te raden.

Onderhoud: zo voorkom je afwijzing wegens een verstopte dakgoot

Preventief onderhoud voorkomt niet alleen schade, maar voorkomt ook dat de verzekeraar zich kan beroepen op nalatig onderhoud. Regelmatig onderhoud aan dakgoten is essentieel voor schadepreventie, en schoonmaken van dakgoten voorkomt verstoppingen en lekkages.

Concreet onderhoudsschema:

✔ Dakgoten moeten minimaal twee keer per jaar worden schoongemaakt: in het voorjaar en het najaar
✔ Na zware stormen extra controleren op bladeren, takken en vogelresten

Praktische tips:

✔ Gebruik een gootborstel of gootbeschermer om grote rommel te weren
✔ Controleer aansluitingen, soldeernaden en ophangbeugels visueel op haarscheuren of doorgezakte delen
✔ Let op roestplekken bij stalen goten en haarscheurtjes bij kunststof goten

Adviseer om bij hoge of moeilijk bereikbare goten DRS in te schakelen en facturen goed te bewaren als bewijsmateriaal richting de verzekeraar. Dakgoot Renovatie Specialist raadt ondernemers met dure machines en andere apparatuur aan om jaarlijkse inspecties te combineren met andere gebouwcontroles, zodat productierisico’s beperkt blijven. Een dakgoot gaat gemiddeld twintig jaar mee – wees dus extra alert als uw goten die leeftijd naderen.

Hoe kies je een goede verzekering voor schade door lekkage (particulier én zakelijk)

De ene polis is de andere niet. Dekking voor schade door lekkage en dakgoten kan per verzekeraar sterk verschillen. Bij woonverzekeringen is het verstandig om gericht te vergelijken. Controleer bij een polis:

– De dekking voor neerslag via dak en dakgoten expliciet
– Het onderscheid tussen standaard, extra uitgebreid en allrisk (een allrisk verzekering dekt ook schade die men zelf veroorzaakt)
– Hoogte van eigen risico bij waterschade  (eigen risico kan van toepassing zijn bij waterschadeclaims)

Kijk specifiek naar de clausules over achterstallig onderhoud en wat verzekeraars vergoeden. Controleer of hak- en breekwerk om lekkages en leidingen te opsporen ook onder de dekking valt en wat de maximale vergoedingen zijn voor gevolgschade in kelder, zolder of bedrijfsruimtes. Ondernemers met machines en aanverwante apparatuur hebben niet genoeg aan een simpele particuliere inboedelverzekering; zij hebben een zakelijke inventaris- of goederenverzekering met goede waterschadedekking nodig.

Leg om de 2–3 jaar – of na verbouwingen – uw polissen naast de werkelijke waarde van uw gebouw en inboedel, zodat u niet onderverzekerd raakt bij een grote dakgoot-lekkage.

Veelgestelde vragen over waterschade door een lekkende dakgoot

Valt schade aan mijn laminaatvloer onder de opstal- of inboedelverzekering?
Dat hangt af van de manier van leggen. Los kliklaminaat dat je kunt meenemen wordt meestal als inboedel gezien en valt onder de inboedelverzekering. Verlijmde of vastgenagelde vloeren worden vaak als opstal beschouwd. Controleer dit in je polisvoorwaarden, want verzekeraars hanteren hier verschillende definities.

Wordt het opsporen van het lek in de dakgoot vergoed?
Veel opstalverzekeringen vergoeden de kosten van lekdetectie en hak- en breekwerk, mits er aantoonbare gevolgschade is en het lek zich in een verzekerd onderdeel bevindt. De kosten voor het opsporen van lekkages zijn echter soms niet verzekerd. Lees je polis hier specifiek op na.

Mag ik zelf tijdelijke noodreparaties uitvoeren voordat de expert is geweest?
Ja, je bent zelfs verplicht om maatregelen te nemen die verdere schade beperken. Noodvoorzieningen zoals een plastic zeil spannen, een tijdelijke afdichting of emmers plaatsen zijn toegestaan. Maak van alle maatregelen duidelijke foto’s en bewaar bonnetjes – bijvoorbeeld voor huur van bouwdrogers. Het niet nemen van deze maatregelen kan consequenties voor de uitkering hebben.

Ben ik verzekerd als de dakgoot lekt door een fout van de aannemer na een verbouwing?
Gevolgschade kan soms door de opstal- of inboedelverzekering worden vergoed. De verzekeraar kan de kosten echter verhalen op de aannemer. Het is verstandig om ook de aannemer aansprakelijk te stellen en eventueel diens CAR- of aansprakelijkheidsverzekering te betrekken. Bewaar alle correspondentie en contracten.

Geldt dit allemaal hetzelfde voor een bedrijfspand met dure machines?
De principes (opstal vs. inboedel/inventaris) zijn gelijk, maar bedrijfspanden hebben meestal andere polissen. Ondernemers moeten nagaan of hun inventaris- en goederenverzekeringen expliciet waterschade door dak- en dakgootlekkage dekken. Bij kostbare machines, denk ook aan brandschade, vorstschade, hagel en overstroming, is een op maat gesneden bedrijfsverzekering geen luxe maar noodzaak. Een claim indienen zonder de juiste dekking wordt bijna altijd afgewezen. Het loont de moeite dit dus goed te verifiëren.

Veelgestelde
vragen

Hebt u een vraag? Neem dan eens een kijkje op onze pagina met veelgestelde vragen. Zit uw vraag er niet tussen? Neem dan vrijblijvend contact met ons op.

Meer weten?

Benieuwd geworden naar wat DRS voor u kan betekenen?
Neem vrijblijvend contact met ons op.

Dreefken 11, 7255 TA Hengelo